ALAGOINHA | TCE recomenda aprovação das contas de 2019 da gestão de Uilas Leal em Alagoinha
Tribunal de Contas do Estado (TCE) emitiu parecer prévio para recomendar a Câmara de Vereadores que aprove as contas de 2019, em Alagoinha.
Por Flávio José Jardim
atualizado há 3 anos
Publicado em


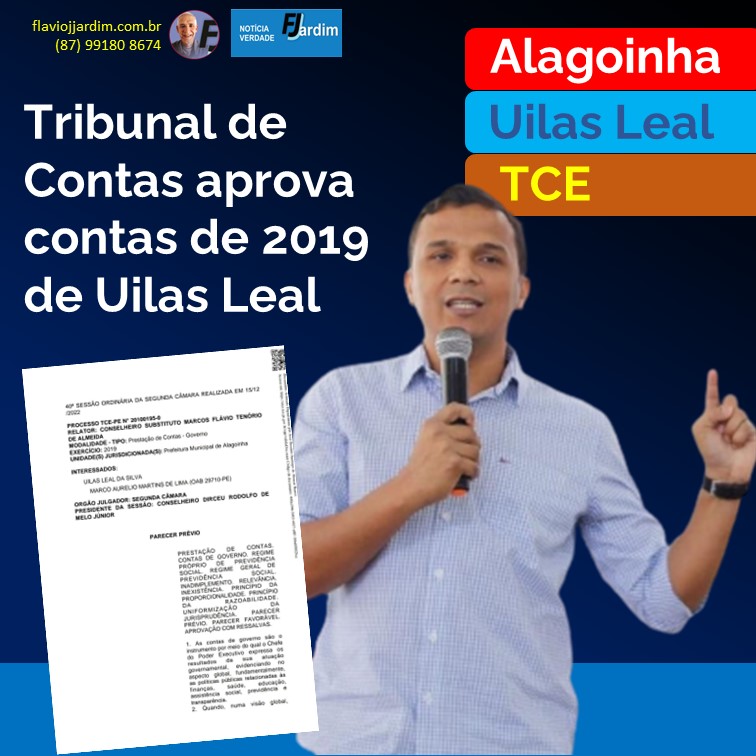
ALAGOINHA (PE) – Nesta quinta-feira, 15 de dezembro, a Segunda Câmara do Tribunal de Contas do Estado de Pernambuco julgou a Prestação de Contas da Prefeitura Municipal de Alagoinha, referente ao exercício financeiro de 2019, de responsabilidade do Prefeito Uilas Leal.
E ao final, concluiu pela Aprovação das contas. O Tribunal de Contas do Estado (TCE) emitiu parecer prévio para recomendar a Câmara de Vereadores que aprove as contas.
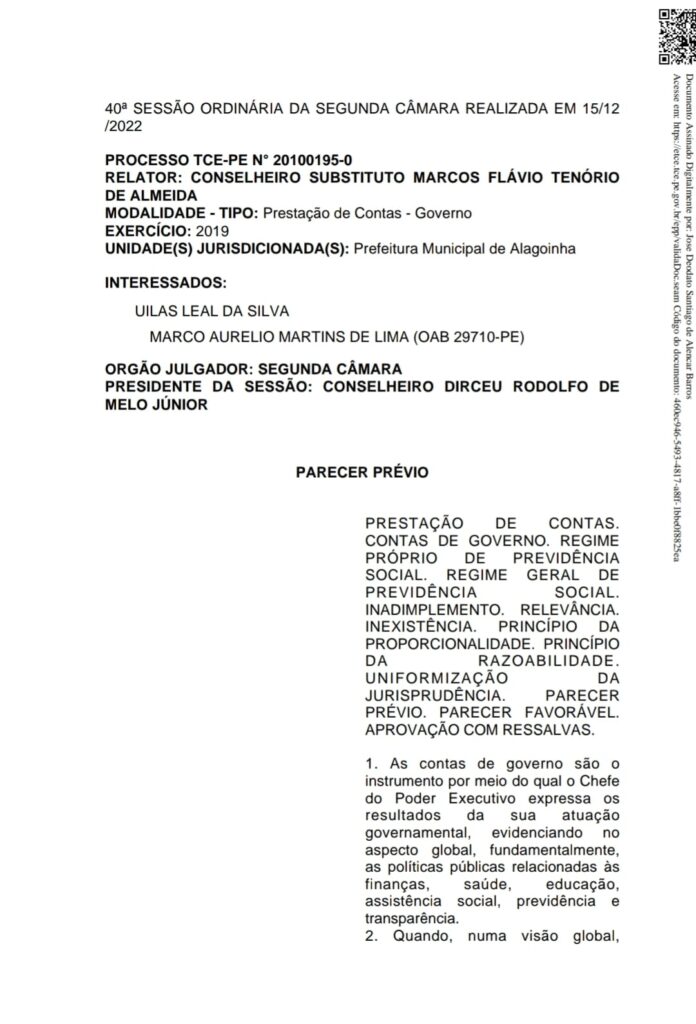
VEJA ABAIXO, NA ÍNTEGRA, O PARECER DO TRIBUNAL DE CONTAS.
40ª SESSÃO ORDINÁRIA DA SEGUNDA CÂMARA REALIZADA EM 15/12 /2022
PROCESSO TCE-PE N° 20100195-0
RELATOR: CONSELHEIRO SUBSTITUTO MARCOS FLÁVIO TENÓRIO DE ALMEIDA
MODALIDADE - TIPO: Prestação de Contas - Governo
EXERCÍCIO: 2019 UNIDADE(S) JURISDICIONADA(S): Prefeitura Municipal de Alagoinha
INTERESSADOS: UILAS LEAL DA SILVA
MARCO AURELIO MARTINS DE LIMA (OAB 29710-PE)
ORGÃO JULGADOR: SEGUNDA CÂMARA
PRESIDENTE DA SESSÃO: CONSELHEIRO DIRCEU RODOLFO DE MELO JÚNIOR
PARECER PRÉVIO PRESTAÇÃO DE CONTAS. CONTAS DE GOVERNO. REGIME PRÓPRIO DE PREVIDÊNCIA SOCIAL. REGIME GERAL DE PREVIDÊNCIA SOCIAL. INADIMPLEMENTO. RELEVÂNCIA. INEXISTÊNCIA. PRINCÍPIO DA PROPORCIONALIDADE. PRINCÍPIO DA RAZOABILIDADE. UNIFORMIZAÇÃO DA JURISPRUDÊNCIA. PARECER PRÉVIO. PARECER FAVORÁVEL. APROVAÇÃO COM RESSALVAS.
1. As contas de governo são o instrumento por meio do qual o Chefe do Poder Executivo expressa os resultados da sua atuação governamental, evidenciando no aspecto global, fundamentalmente, as políticas públicas relacionadas às finanças, saúde, educação, assistência social, previdência e transparência.
2. Quando, numa visão global, Acesse em: https://etce.tce.pe.gov.br/epp/validaDoc.seam Código do documento: 460ec946-5493-4817-a8ff-1bbe0f8825ea Documento Assinado Digitalmente por: Jose Deodato Santiago de Alencar Barros constata-se que houve observância por parte da Administração da maioria dos temas essenciais para a prolação do juízo de valor final e global, e o recolhimento menor que o devido dos aportes previdenciários for a única irregularidade de maior gravidade, cabe a aplicação dos princípios da proporcionalidade e da razoabilidade, para fins de mitigação da impropriedade.
3. É possível, conforme jurisprudência desta Corte de Contas, a emissão de parecer favorável à aprovação das contas, com a aposição de ressalvas, quando configurado apenas um achado negativo de natureza grave.
Decidiu, à unanimidade, a SEGUNDA CÂMARA do Tribunal de Contas do Estado de Pernambuco em sessão Ordinária realizada em 15/12 /2022, CONSIDERANDO que as contas de governo são o instrumento por meio do qual o Chefe do Poder Executivo expressa os resultados da sua atuação governamental, evidenciando no aspecto global as políticas públicas relacionadas às finanças, saúde, educação, assistência social, previdência e transparência; CONSIDERANDO que, quanto à aferição dos valores e limites legais a serem observados pelo Chefe do Poder Executivo, constatou-se a conformidade dos aspectos relacionados à educação, saúde, dívida pública e despesa total de pessoal;
CONSIDERANDO que o recolhimento parcial de contribuições previdenciárias constitui achado negativo pontual, que merece ser mitigado, à luz de precedente recente desta Corte de Contas (ACÓRDÃO TCE-PE N.º 420/2022 - Processo TCE-PE n.º 20100194-9 - Prestação de Contas | Gestão | Prefeitura Municipal de Alagoinha | 2019 | Relatora: Conselheira TERESA DUERE);
CONSIDERANDO que, quando, numa visão global, constata-se que houve observância por parte da Administração da maioria dos temas essenciais para a prolação do juízo de valor final e global, e o recolhimento menor que o devido dos aportes previdenciários for a única irregularidade de maior gravidade, cabe a aplicação dos princípios da proporcionalidade e da razoabilidade, para fins de mitigação da impropriedade; Acesse em: https://etce.tce.pe.gov.br/epp/validaDoc.seam Código do documento: 460ec946-5493-4817-a8ff-1bbe0f8825ea Documento Assinado Digitalmente por: Jose Deodato Santiago de Alencar Barros 1. 2. 3. 4. 5. CONSIDERANDO que é possível, conforme jurisprudência desta Corte de Contas, a emissão de parecer favorável à aprovação das contas, com a aposição de ressalvas, quando configurado apenas um achado negativo de natureza grave;
Uilas Leal da Silva:
CONSIDERANDO o disposto nos artigos 70 e 71, inciso I, combinados com o artigo 75, bem como com os artigos 31, §§ 1º e 2º, da Constituição Federal e o artigo 86, § 1º, da Constituição de Pernambuco ;
EMITIR Parecer Prévio recomendando à Câmara Municipal de Alagoinha a aprovação com ressalvas das contas do(a) Sr(a). Uilas Leal da Silva, PREFEITO relativas ao exercício financeiro de 2019. RECOMENDAR, com base no disposto no artigo 69, parágrafo único da Lei Estadual nº 12.600/2004, ao atual gestor do(a) Prefeitura Municipal de Alagoinha, ou a quem o suceder, que atenda as medidas a seguir relacionadas: Estabelecer, ao encaminhar o projeto da Lei Orçamentária Anual, limite razoável para a abertura de créditos adicionais (item 2.1 do Relatório de Auditoria). Elaborar a programação financeira e o cronograma de execução mensal de desembolso baseado em estudo técnico[1]financeiro dos ingressos e dispêndios municipais, de modo a evidenciar o real fluxo esperado das entradas e saídas de recursos e melhor programar a compatibilização entre ambas, abstendo-se de estabelecer tais instrumentos de planejamento e controle por mero rateio dos montantes anuais estimados (Item 2.2 do Relatório de Auditoria). Observar, quando da elaboração da programação financeira, a especificação da quantidade e valores de ações ajuizadas para cobrança da dívida ativa, bem como a evolução do montante dos créditos tributários passíveis de cobrança administrativa, consoante estabelece o art. 13 da Lei de Responsabilidade Fiscal (Item 2.2 do Relatório de Auditoria). Aprimorar o controle contábil por fontes e por destinação de recursos, a fim de que seja considerada a suficiência de saldos em cada conta para realização de despesas, evitando, assim, contrair obrigações sem lastro financeiro, de modo a preservar o equilíbrio financeiro e fiscal do município (Item 3.1 do Relatório de Auditoria). Acesse em: https://etce.tce.pe.gov.br/epp/validaDoc.seam Código do documento: 460ec946-5493-4817-a8ff-1bbe0f8825ea Documento Assinado Digitalmente por: Jose Deodato Santiago de Alencar Barros 5. 6. 7. 8. 9. Adotar medidas de controle voltadas a melhorar a capacidade de pagamento dos compromissos de imediato e curto prazo e prevenir a assunção de compromissos quando inexistirem recursos para lastreá-los, evitando a inscrição de restos a pagar sem disponibilidade de recursos para sua cobertura (Item 3.5 e Item 5.4 do Relatório de Auditoria). Controlar a vinculação ao FUNDEB (Fundo de Manutenção e Desenvolvimento da Educação Básica e de Valorização dos Profissionais da Educação) de despesas sem lastro financeiro nessa fonte (Item 6.3 do Relatório de Auditoria). Adotar medidas para assegurar a viabilidade do plano de amortização do déficit atuarial do Regime Próprio de Previdência Social (Itens 8.1, 8.2 e 8.4 do Relatório de Auditoria). Adotar providências para aprimorar as metodologias e os instrumentos de previsão, acompanhamento e controle das receitas e despesas previdenciárias (Item 8.1 do Relatório de Auditoria). Adotar ações para identificar e corrigir os fatores que estão afetando negativamente o alcance das metas do IDEB ( Índice de Desenvolvimento da Educação Básica) do Município, de forma a garantir a qualidade do ensino nas escolas municipais (Item 6 do Relatório de Auditoria).
Presentes durante o julgamento do processo: CONSELHEIRO DIRCEU RODOLFO DE MELO JÚNIOR , Presidente da Sessão : Acompanha
CONSELHEIRO SUBSTITUTO MARCOS FLÁVIO TENÓRIO DE ALMEIDA , relator do processo
CONSELHEIRO CARLOS NEVES : Acompanha Procuradora do Ministério Público de Contas: ELIANA MARIA LAPENDA DE MORAES GUERRA




Você precisa estar logado para comentar. Por favor, faça login ou crie a sua conta.
Ainda não há comentários para esta notícia. Seja o primeiro a comentar!